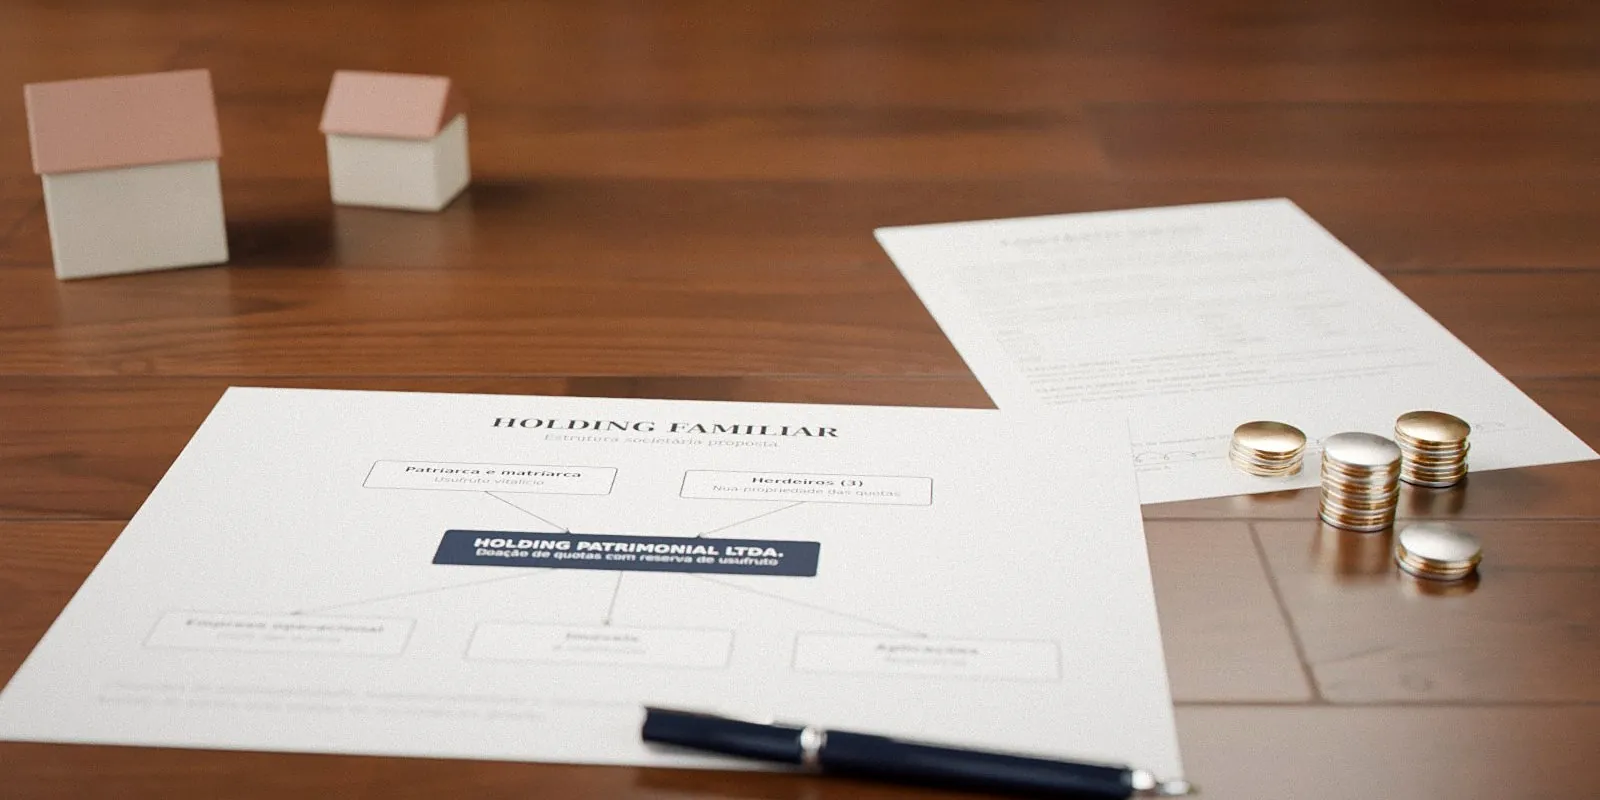
A holding familiar é uma sociedade criada para concentrar os bens de uma família, como imóveis e participações em empresas. Em vez de cada pessoa ter bens em seu nome, os bens passam a pertencer à empresa, e a família passa a deter quotas dela.
O tema ganhou popularidade e, com ela, muitas promessas exageradas. A holding pode ser uma ótima ferramenta, mas também pode gerar custos e riscos desnecessários quando não é bem planejada.
Para que serve uma holding familiar
- Planejamento sucessório: os pais podem doar quotas aos filhos em vida, com reserva de usufruto, mantendo o controle e reduzindo a necessidade de inventário dos bens da holding.
- Governança familiar: regras de administração, entrada e saída de herdeiros e solução de conflitos ficam no contrato social e no acordo de sócios.
- Organização patrimonial: um único centro de gestão para imóveis e participações.
Os custos e tributos que precisam ser avaliados
- ITBI na integralização de imóveis: a transferência de imóveis para o capital da empresa costuma ser imune ao ITBI, mas a imunidade não se aplica quando a atividade principal da empresa é imobiliária (compra, venda ou locação). O STF também decidiu que o ITBI incide sobre o valor dos imóveis que exceder o capital integralizado (Tema 796).
- ITCMD na doação de quotas: a doação das quotas aos herdeiros é tributada pelo ITCMD estadual. Com a reforma tributária, os estados devem adotar alíquotas progressivas, o que pode alterar o cálculo nos próximos anos.
- Imposto de renda: integrar bens pelo valor histórico evita tributação imediata de ganho de capital, mas pode aumentar o imposto em uma venda futura. Integrar pelo valor de mercado antecipa o tributo.
- Custos de manutenção: contabilidade, obrigações acessórias e tributação dos aluguéis na empresa, que nem sempre é menor que na pessoa física.
A holding não é um produto de prateleira. O mesmo modelo que economiza para uma família pode custar caro para outra.
Quando costuma fazer sentido
- Patrimônio relevante, especialmente com vários imóveis ou participações societárias
- Vários herdeiros e risco de conflito na sucessão
- Desejo de transmitir o patrimônio em vida, mantendo o controle
- Empresa familiar que precisa de regras de sucessão na gestão
Quando costuma não fazer sentido
- Patrimônio pequeno, em que os custos superam os benefícios
- Expectativa de "proteção" contra dívidas já existentes, o que pode configurar fraude
- Imóveis que serão vendidos em pouco tempo
Como avaliar
A decisão deve partir de uma simulação comparando três cenários: inventário sem planejamento, doação direta com usufruto e holding. Cada um tem custos de ITCMD, ITBI, imposto de renda e manutenção diferentes, além de efeitos familiares que números não captam.
Os três cenários comparados
| Aspecto | Inventário sem planejamento | Doação direta com usufruto | Holding familiar |
|---|---|---|---|
| ITCMD | Pago na abertura do inventário | Pago na doação | Pago na doação das quotas |
| Inventário dos bens | Necessário | Dispensado para os bens doados | Dispensado para as quotas doadas |
| Controle pelos pais | Total até o falecimento | Mantido pelo usufruto | Mantido pelo usufruto e pela administração |
| Regras para os herdeiros | As da lei | Cláusulas na doação | Contrato social e acordo de sócios |
| Custo de manutenção | Nenhum | Baixo | Contabilidade e obrigações da empresa |
Um casal tem três imóveis alugados e participação numa empresa industrial, e três filhos. Sem planejamento, todos os bens passariam por inventário, com custos, prazo e o risco de conflito sobre a gestão da empresa.
A simulação mostra que o ITCMD seria semelhante nos três cenários, porque incide sobre a transmissão de qualquer forma. A vantagem da holding, neste caso, está na governança: regras sobre quem administra a empresa, como um herdeiro pode vender suas quotas e o que acontece em caso de divórcio de um dos filhos. Para outra família, com um único imóvel, a doação direta com usufruto resolveria o mesmo problema a um custo menor.
Passo a passo da estruturação
- Levante o patrimônio e os objetivos. Liste os bens, as dívidas, a renda que eles geram e o que a família quer resolver.
- Simule os cenários. Compare tributos, custos e efeitos práticos de cada alternativa.
- Constitua a sociedade. Contrato social com regras de administração, cessão de quotas e saída de sócios.
- Integralize os bens. Transfira imóveis e participações, avaliando ITBI e imposto de renda.
- Doe as quotas com cláusulas. Usufruto, inalienabilidade, incomunicabilidade e reversão, conforme o caso.
- Mantenha a estrutura viva. Contabilidade, assembleias e revisões periódicas evitam que a holding vire apenas um CNPJ no papel.
As cláusulas que protegem a família
Boa parte da utilidade da holding está nas cláusulas que acompanham a doação das quotas e no contrato social. As mais usadas são:
- Usufruto: os pais mantêm os direitos políticos e a renda das quotas doadas
- Inalienabilidade: impede que o herdeiro venda as quotas por um período ou condição
- Impenhorabilidade: protege as quotas doadas de dívidas futuras do herdeiro
- Incomunicabilidade: evita que as quotas entrem na partilha em caso de divórcio do herdeiro
- Reversão: as quotas voltam ao doador se o herdeiro falecer antes dele
Essas cláusulas devem ser usadas com critério. Restrições excessivas podem engessar a família e dificultar decisões futuras.
Perguntas frequentes
Como atuamos em planejamento sucessório
Fazemos a simulação dos cenários, a estruturação societária e a redação das cláusulas de governança, sempre começando pela pergunta se a holding é de fato a melhor alternativa para a família. Quando há empresa industrial no patrimônio, somamos a experiência em gestão de operações e projetos à análise jurídica. Atendemos em São Paulo, de forma remota ou presencial, sob agendamento.
Conteúdo informativo, que não substitui a análise do caso concreto por um profissional habilitado.